

Šlápněte do DIPu naplno. Investika vám poradí, jak na to
🟡 Jeden klient, více smluv
Doporučujeme oddělit vlastní vklady a příspěvek zaměstnavatele do samostatných smluv – co zaměstnavatel, to vlastní DIP. Klient získá lepší přehled a Vy čistou administrativu.
🟡 Flexibilita vkladů bez administrativy
Kdykoli pošlete jednorázový vklad, upravíte pravidelnou investici podle čerpání daňového limitu nebo vklady přerušíte. Žádné dodatky, žádné schvalování.
🟡 Sleva na dani z příjmu až 48 000 Kč ročně
Pro zaměstnance i OSVČ. Oproti penzijku můžete uplatnit celý vklad – nikoli pouze část nad 1 700 Kč.
🟡 Produktová flexibilita
Vyberete si konkrétní fond podle potřeby klienta, v průběhu spoření je možné produkty kombinovat či upravit – například zkonzervativnit portfolio před koncem horizontu. Penzijko tohle neumí.
🟡 120/60 neznamená 120 pravidelných vkladů
Pravidlo „120/60″ znamená 120 měsíců (10 let) od uzavření smlouvy a věk klienta minimálně 60 let – nikoli 120 vkladů. Založte DIP každému klientovi, klidně jen na 100 Kč, a daňový limit pak doplňujte podle aktuální situace.
🟡 Čerpání jednorázově i rentou bez daňových omezení
U DIP je jednorázový výběr i renta daňově rovnocenný – při splnění podmínek (min. 10 let trvání a výběr od 60 let) jsou výnosy i příspěvky zaměstnavatele osvobozeny od daně. Odpadá tak 15% srážková daň, která u DPS/PP komplikuje jednorázový výběr. Při nedodržení podmínek je ale nutné dodanit uplatněné odpočty za posledních 10 let.
💡DIP může mít každý – i ten, u kterého se to zdá nemožné
Klient 55+: ani vyšší věk nemusí být překážkou. Díky pravidlu „120/60“ může DIP dobře fungovat i pro klienty v předdůchodovém věku.
Klient v paušální dani: může mít DPP a při splnění podmínek čerpat příspěvek zaměstnavatele do DIP, aniž by porušil paušální režim. Vlastní flexibilita DIP je pro něj navíc ideální.
Pouhé 3 DIP smlouvy měsíčně vám mohou vytvořit portfolio téměř 300 mil. Kč pod správou👇
Modelový poradce, který sjedná 3 DIP smlouvy měsíčně po 2 000 Kč s alokací 50 % INVESTIKA realitní fond a 50 % EFEKTIKA, při očekávaném výnosu 7 % p. a. dosáhne tohoto dlouhodobého portfolia:
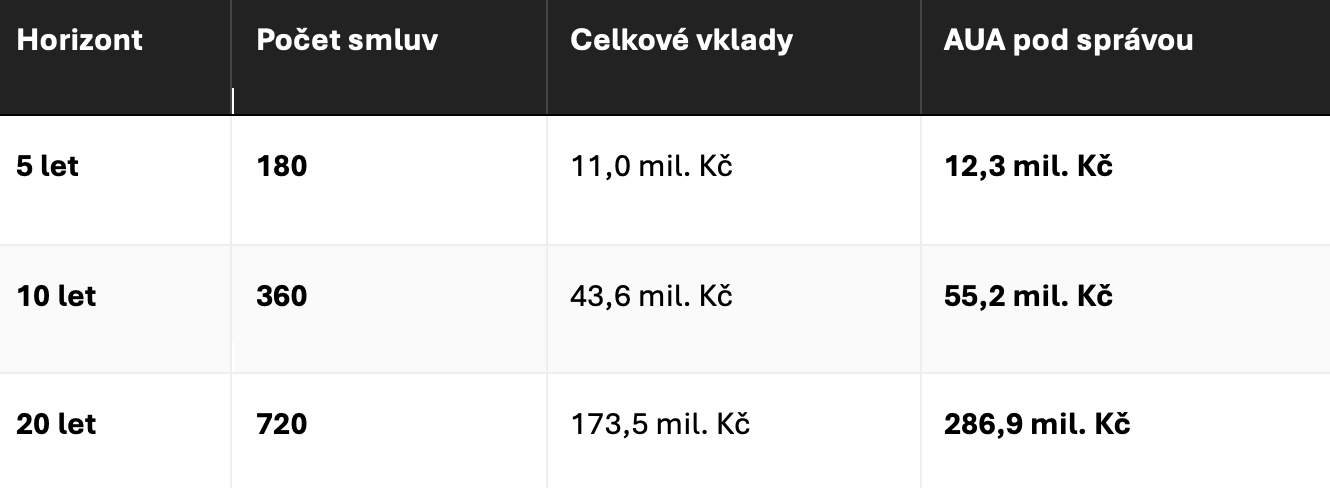
Modelace předpokládá pravidelný měsíční vklad 2 000 Kč na smlouvu, alokaci 50/50 mezi fond INVESTIKA (realitní) a EFEKTIKA (akciový) s anualizovaným výnosem 7 % p. a. Vstupy lze přizpůsobit obchodnímu cíli. Hodnoty jsou ilustrativní a slouží výhradně k demonstračním účelům.
🏢 Tip pro firemní klientelu: Zaměstnavatel jako klíč k DIP
Zaměstnavatel může přispět až 50 000 Kč ročně do DIP každému zaměstnanci – bez ohledu na typ smlouvy (HPP, DPP, DPČ) i délku úvazku. Z příspěvku neodvádí sociální ani zdravotní pojištění, jde o optimalizaci mzdových nákladů.
Doporučujeme oddělené smlouvy pro každého zaměstnavatele a další zvlášť pro vlastní vklady klienta.
Účetní jako brzda v implementaci DIP?
DIP a DPS se ve mzdách chovají stejně, společně jsou definované v § 6 odst. 9 písm. m. zákona o daních z příjmů (586/1992 Sb.) jako osvobozený zaměstnanecký benefit. Mimořádně zajímavou cílovkou jsou majitelé s.r.o. – řeší jak osobní spoření, tak daňovou optimalizaci firmy v jednom kroku.
Sdílet s přáteli
Další témata
Související články
S Lepší půjčkou jen za 3,97 % p.a. přeplatíte nejméně
Klienti dnes u spotřebitelských úvěrů nehledají jen nízkou úrokovou sazbu. Stále důležitější jsou pro ně také celkové náklady úvěru, srozumitelné podmínky, transparentnost nabídky a jednoduché vyřízení.
Šperky po babičce nebo sbírka z dětství. Jak nastavit pojištění domácnosti, aby pomohlo po požáru či krádeži?
Visí vám doma cennější obraz? Zdědili jste šperky, pořídili si luxusní hodinky nebo zjistili, že sběratelské kartičky z dětství mají dnes překvapivou cenu? Požár či vloupání vás o ně mohou…
Fond REALIA a jedno portfolio pro různé investiční cíle
Investiční cíle a preference investorů se mohou lišit. Fond REALIA proto vedle stávajících prioritních investičních akcií disponuje také dividendovou a krátkodobou třídou. Zatímco dividendová třída počítá s každoroční výplatou dividend,…
Poznejte naše chytré nástroje
Rádi vás pozveme na kávu . Nechte nám na sebe kontakt.


