

Šperky po babičce nebo sbírka z dětství. Jak nastavit pojištění domácnosti, aby pomohlo po požáru či krádeži?

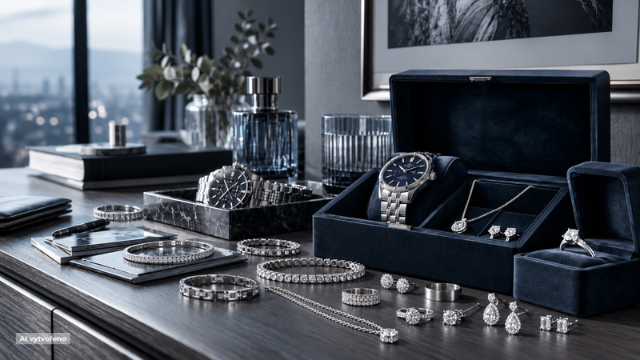
Základ je mít pojištění domácnosti. To se na rozdíl od pojištění nemovitosti vztahuje na její vybavení – od nábytku, oblečení a spotřebičů až po sportovní náčiní nebo osobní věci členů domácnosti. Spadat do něj mohou také předměty, které pojišťovny řadí mezi cennosti nebo věci zvláštní hodnoty: typicky šperky, hodinky, umělecká díla, starožitnosti či sbírky. Přesné vymezení těchto skupin se mezi pojišťovnami liší.
„Pojištění domácnosti je dobrý začátek, ale samo o sobě ještě není zárukou, že za ukradený či zničený obraz nebo šperk klientovi zaplatí pojišťovna jeho plnou hodnotu. Záleží totiž na konkrétní smlouvě, především na limitech stanovených pro cennosti a věci zvláštní hodnoty. Aktualizací pojistky lze limity jednoduše nastavit tak, aby odpovídaly realitě a klientovým potřebám,“ říká Marek Seidl, pojistný analytik, Broker Trust.
Limit určuje maximální částku, kterou pojišťovna za danou skupinu věcí vyplatí, i kdyby byla skutečná škoda vyšší. Podmínky pojišťoven se v tomto směru různí, a to často výrazně.
„Pro cennosti a věci zvláštní hodnoty může být ve smlouvě nastavena maximální pevná částka, kterou pojišťovna zaplatí, jinde je limit určen například jako 10, 20 nebo 50 % z celkové pojistné částky domácnosti podle varianty pojištění. V některých smlouvách je navíc stanoven i strop pro jednotlivou věc, například za jeden obraz maximálně 100 tisíc korun,“ dodává Adam Trávník ze společnosti Friends Forever.
Jak to může vypadat v praxi? Představte si domácnost pojištěnou na dva miliony korun, která má pro věci zvláštní hodnoty limit 10 %. Pokud požár zničí sbírku obrazů v prokazatelné hodnotě půl milionu korun, pojišťovna za ni i při splnění ostatních podmínek vyplatí nejvýše 200 tisíc.
Staří mistři na zdi? Prověřte svou smlouvu
Jak se podobnému překvapení vyhnout? Základ je u pojištění domácnosti nastavit správně celkovou pojistnou částku – ideálně podle soupisu veškerého vybavení. Hodnotu cenností je ale třeba ještě porovnat s příslušným dílčím limitem a ověřit, zda bude zvolená varianta dostačující.
„Pojišťovny mají v nabídce většinou více odstupňovaných variant s různými limity a lze prověřit i možnost individuálního navýšení v konkrétní oblasti. U některých pojišťoven lze limit pro cennosti navýšit například až na 90 % celkové pojistné částky,“ říká Trávník.
Zároveň je třeba v podmínkách zkontrolovat, zda pojišťovna uplatňuje strop na vyplacenou částku. Některé pojišťovny za cennosti vyplatí například maximálně dvě stě až tři sta tisíc korun. Pokud je to pro cennější sbírku nedostatečné, je na místě zvážit jinou pojišťovnu.
A co nezvané návštěvy?
O kvalitě smlouvy rozhoduje také rozsah krytí – proti jakým rizikům jsou cennosti pojištěné. Typicky to bývá požár, ale například krádež už může být součástí až vyšších balíčků pojištění.
„Je třeba dávat pozor také na výluky z pojištění a na přesný význam pojmů v podmínkách. Třeba zmizení šperku bez zjištěného způsobu vniknutí do bytu pojišťovna nemusí uznat. Zpravidla musí být překonána překážka. Krytí cenností odložených mimo domov bývá rovněž omezené. A nárok na plnění zpravidla nevzniká ani v případech, kdy si člověk daný předmět poškodí sám,“ dodává Trávník.
U krádeže záleží i na zabezpečení domácnosti. Platí, že čím vyšší pojistná částka, tím důkladnější zabezpečení pojišťovna požaduje. U nižších částek může stačit bezpečnostní zámek s vložkou odolnou proti odvrtání. S rostoucí pojistnou částkou přibývají požadavky na ochranu zámku proti rozlomení, zajištění dveří proti vyražení nebo na bezpečnostní dveře s vícebodovým zamykáním. Nad dva miliony korun už například může být podmínkou také elektronický alarm s vlastním napájením, který hlásí poplach i mimo domácnost.
U šperků a dalších drobných cenností bývá požadováno také uložení v uzamčené schránce nebo trezoru. Pokud zabezpečení požadavkům neodpovídá, může plnění pojišťovna krátit. Při sjednávání pojištění je tak potřeba ověřit, jaké zabezpečení domácnosti pojišťovna požaduje.
Pomohou fotky, účtenky i posudky
Když dojde ke škodě, je třeba doložit, o jaké věci jste přišli a jakou měly hodnotu. Schovávejte si proto účtenky, certifikáty pravosti či doklady o dědictví a cenné předměty i sbírky si vyfotografujte. Když je cenu obtížné určit, vyplatí se opatřit si odborné ocenění, případně znalecký posudek. Významně to usnadní likvidaci pojistné události a přispěje k získání odpovídajícího plnění.
U mimořádně hodnotného obrazu nebo sbírky může být na místě i individuální pojištění konkrétní věci či celé sbírky. Pro umělecká díla existuje například specializované krytí, které může zahrnovat poškození při manipulaci, přepravě nebo vystavení mimo domov.
„Důležité je smlouvu průběžně aktualizovat a hlídat, zda odpovídá hodnotě majetku, ideálně jednou za tři roky či po pořízení hodnotnější věci. Pojištění domácnosti obvykle patří k cenově dostupnějším pojistkám, a pokud je dobře nastavené, ušetří klientům nutnost hradit většinu škody na vybavení ze svého. Současně lze sjednat velmi užitečné pojištění odpovědnosti v běžném občanském životě, které pomůže, když někomu způsobíme škodu či újmu třeba i mimo domov,“ dodává Marek Seidl.
Sdílet s přáteli
Další témata
Související články
Přece nevydělávají, tak proč děti pojišťovat? Pojistka přitom chrání rozpočet celé rodiny
Více než čtvrtina všech rizikových pojistných událostí evidovaných pojišťovnami se týká dětí do 18 let. Tohle číslo nemá nikoho strašit, jen popisuje realitu: úrazy a vážná onemocnění se nevyhýbají ani…
7 tipů, jak správně pojistit chatu nebo chalupu, ať máte klid nejen v létě
Zhruba každý pátý český dům je určený k rekreaci – v tom patříme v Evropě ke špičce. Přestože jsou ale chaty a chalupy pro řadu Čechů druhým domovem, jejich pojištění…
Dovolená zaplacená, odjezd zrušený. Kdy pomůže pojištění storna?
Kufry sbalené, pasy připravené, očekávání veliká. A pak přijde něco, co vysněné dovolené hodí klacek pod nohy. Nemoc, úraz nebo jiná vážná komplikace může cestu zrušit na poslední chvíli –…
Články e-mailem každý pátek
Rádi vám předáme know-how. Nechte nám na sebe kontakt.


