

Dluhopisy se vracejí do hry. Je čas je pustit zpátky do portfolií?

Tak jednoduché to samozřejmě není. Ještě před několika lety se ale daly dluhopisy docela snadno přehlížet. Výnosy kvalitních státních dluhopisů byly nízké, v některých částech světa dokonce záporné, zatímco akciové trhy nabízely investorům podstatně atraktivnější příběh. V takovém prostředí vzniklo jednoduché pravidlo: kdo chce výnos, musí do akcií. Dnes je situace jiná.
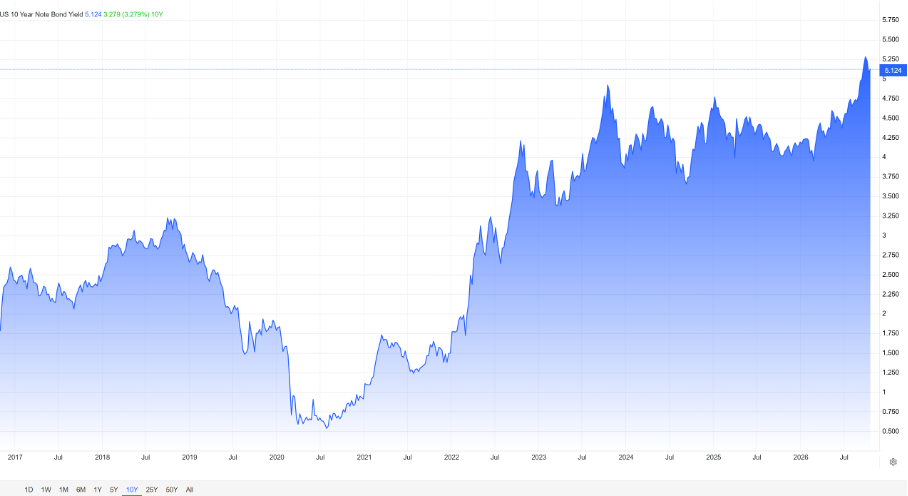
Vývoj výnosů desetiletých amerických státních dluhopisů za posledních 10 let, zdroj: Traidingeconomics.com
Pět procent proti jednomu. Vítěz je jasný?
Pět procent z dluhopisů, nebo něco přes jedno procento na dividendách? Na první pohled takové srovnání mluví jasně pro dluhopisy. Jenže dividenda představuje pouze část toho, co nám akcie může vydělat.
Pro úplnější obrázek se proto podívejme na zisky samotných firem. Podle údajů FactSet z poloviny října připadá u indexu S&P 500 na každých 100 dolarů jeho tržní hodnoty přibližně 5,30 dolaru očekávaného ročního zisku firem. Zisk v poměru k ceně akcií tedy odpovídá zhruba 5,3 procenta. To už je pětiprocentnímu výnosu dluhopisů podstatně blíž.
Celý tento zisk ovšem firmy nevyplácejí na dividendách. Část mohou investovat do dalšího rozvoje nebo využít ke zpětnému odkupu akcií. Prospěch z toho můžeme mít i jako akcionáři: pokud se firmám daří a mezi investory roste zájem o jejich akcie, může růst také jejich cena. Vedle dividendy tak můžeme vydělat i při prodeji akcií. Jejich cena ale může také výrazně klesnout. A právě tady je důležitý rozdíl.
U dluhopisu s pevným úrokem víme předem, kolik a kdy máme dostat, pokud jeho vydavatel splní své závazky a dluhopis podržíme do splatnosti. Očekávaný zisk firem naproti tomu není slíbeným výnosem pro akcionáře. Náš výsledek závisí na tom, jak se firmám skutečně povede a za kolik jejich akcie později prodáme. Podobná procenta tedy neznamenají stejnou investici ani stejné riziko.
S růstem dluhopisových výnosů nyní ale máme širší výběr. Pro rozumný nominální výnos už nemusíme spoléhat jen na akcie.
Je teď čas nakupovat dluhopisy?
Vyšší výnosy dělají dluhopisy pro nové investory zajímavějšími než v době, kdy nabízely jedno nebo dvě procenta. Samy o sobě ale neznamenají, že právě teď nakupujeme za nejlepší cenu.
Inflace nemusí být definitivně poražena a státní rozpočty zůstávají napjaté. Investoři tak mohou za půjčení peněz na delší dobu požadovat ještě vyšší odměnu. Výnosy dluhopisů by pak rostly dál a jejich ceny naopak klesaly. Výrazněji by to pocítili především držitelé dluhopisů s dlouhou splatností.
Trefit přesný vrchol výnosů je podobně obtížné jako trefit dno akciového trhu. Současnou situaci bych proto nečetl jako signál: „Dluhopisy jsou levné, kupujte je útokem.“ Spíš jako příležitost promyslet, jakou konkrétní roli mohou při dnešních výnosech plnit v našem portfoliu.
Nebo zůstat hlavně u akcií?
A tady je odpověď velmi individuální. Pro mladého investora s dlouhým investičním horizontem, stabilními příjmy a vysokou tolerancí k propadům může být silně akciové portfolio stále naprosto rozumným řešením.
Pro člověka před důchodem, investora pravidelně čerpajícího z portfolia nebo kohokoli, kdo při třicetiprocentním poklesu akcií přestane klidně spát, už může dávat smysl větší podíl dluhopisů.
Dluhopisová složka totiž nemusí být v portfoliu proto, aby porážela akcie. Může v něm plnit úplně jinou roli.
Jejím úkolem může být snížit kolísání celého portfolia, poskytovat pravidelnější výnos, vytvářet rezervu pro budoucí výběry nebo nabídnout prostředky pro obnovení zvoleného poměru akcií a dluhopisů ve chvíli, kdy se akciím nedaří.
Investor, který potřebuje v příštích letech část peněz spotřebovat, může díky tomu omezit riziko, že bude nucen prodávat akcie právě po velkém propadu. A to je služba, kterou těžko změříme pohledem na tabulku ročních výnosů.
Pozor na falešnou diverzifikaci
Rozhodně ale nestačí koupit cokoli, co má v názvu dluhopis. Rizikovější firmy často nabízejí vyšší úrok, aby investory přesvědčily, že jim mají půjčit. Vyšší výnos je tak odměnou za větší nejistotu, zda firma dokáže své závazky splnit. Když se ekonomice přestane dařit, může tato nejistota ještě vzrůst. Ceny těchto dluhopisů přitom mohou klesat současně s akciemi.
Pokud tedy hledáme stabilizační složku, potřebujeme vědět především to, komu půjčujeme, jaká je jeho schopnost splácet a na jak dlouho mu peníze svěřujeme. Jinými slovy: Dluhopis s vysokým úrokem nemusí být bezpečnější alternativou k akciím. Někdy je to spíš akciové riziko převlečené za pravidelný úrok.
Důležité je také rozlišovat mezi jednotlivým dluhopisem a dluhopisovým fondem. Běžný fond drží více různých dluhopisů, které průběžně nakupuje a prodává. Nemá proto jednu společnou splatnost, při které bychom automaticky dostali zpět vložené peníze. Jeho hodnota se mění podle vývoje úrokových sazeb i podle toho, jak investoři hodnotí schopnost států a firem své dluhy splácet. Výhodou fondu je rozložení investice mezi více dluhopisů a profesionální správa. Ani fond kvalitních dluhopisů nás ale nechrání před kolísáním hodnoty investice.
Dluhopisy nemusí vyhrát, aby byly užitečné
Místo otázky „Mám teď koupit dluhopisy?“ bych proto začal několika jinými.
Za jak dlouho budu peníze potřebovat? Budu z portfolia během příštích let čerpat? Jaký propad skutečně unesu? Mám už v portfoliu stabilizační složku? A pokud ano, vím, jaké riziko se v ní skutečně skrývá? Teprve potom má smysl vybírat konkrétní fond či dluhopis a řešit, jak jeho hodnotu mohou ovlivnit změny úrokových sazeb nebo potíže dlužníků se splácením.
Pět procent na americkém desetiletém dluhopisu samo o sobě není argumentem pro opuštění akcií. Proto možná není nejzajímavější otázkou, zda letos vyhrají akcie nebo dluhopisy.
Mnohem užitečnější je zeptat se: Neměla by mít část našeho portfolia konečně znovu právo nevyhrávat?
Právě tato část portfolia nám totiž může pomoci zachovat klid a neprodávat akcie v panice po velkém propadu.
Václav Pech, investiční analytik, Broker Trust
Sdílet s přáteli
Další témata
Související články
Co dokáže 33 korun denně? Jak dát dětem do života víc než kapesné
Jak si Češi stojí ve finanční gramotnosti? Upřímně? Žádná sláva. Index České bankovní asociace letos dosáhl 58 bodů ze 100. O něco lepší výsledek než v předchozích letech. Výrazné mezery…
Výrobci energiťáků, firmy z New Yorku i páka na jedinou akcii. Trh zaplavují divoké ETF
Burzovně obchodované fondy zdemokratizovaly investování. Zároveň ale zdemokratizovaly i spekulaci. Právem bývají spojovány s nízkými náklady, snadnou dostupností a širokou diverzifikací. Samotné označení ETF ale ještě nezaručuje jednoduchou ani rozumnou…
Chytit je všechny? Jako investici ne. Spekulace s Pokémon kartami se utrhly ze řetězu
Sbírám Pokémon karty. A právě proto vám řeknu, proč do nich teď neinvestovat. Pikachu, Charizard nebo třeba Bulbasaur už 30 let baví děti i dospělé po celém světě. Jenže tyhle…
Články e-mailem každý pátek
Rádi vám předáme know-how. Nechte nám na sebe kontakt.


